胜科海事(Sembcorp Marine)年报数据提取 2015—2025
数据来源:胜科海事年度报告,2015—2025 共 11 份,均自新交所上市公司投资者关系站seatrium.listedcompany.com/annual-reports.html 取得 PDF,逐页转文本核对。
公司注册号 196300098Z;SGX 代码由 S51(胜科海事)变更为 5E2(海庭 Seatrium,2023 年 4 月改名)。
一、先说清楚一件事:年报不按船厂核算
这是本次提取最重要的结论,也是必须先讲的限制。
裕廊船厂(Jurong Shipyard Pte Ltd)在年报里是子公司,不是核算单元。
年报的分部报告按业务线划分:
- Rigs & Floaters(钻井平台与浮式装置)
- Repairs & Upgrades(修船与改装)
- Offshore Platforms(海上平台)
- Specialised Shipbuilding(特种船舶建造)
减值测试按现金产生单元(CGU)划分,只有两个:
「集团最大的船厂资产与设施为 (i) 综合船厂,包含新加坡各厂址、印度尼西亚与英国的分包厂(新加坡现金产生单元);以及 (ii) 巴西船厂(巴西现金产生单元)。」
(AR2020 第 92 页原文)
因此,不存在「裕廊船厂一年赚多少钱」这个数。把分部数据当成裕廊的数据,是把两个不同层级的核算单位混为一谈。全 7 份年报中检索 Jurong Shipyard … revenue/turnover 的实体级表述,命中 0 次。
裕廊在年报中可核实的身份信息只有一条:持有 100% 股权,主营「Ship and rig repair, building, conversion and related services」(AR2016 第 273 页、AR2017 第 276 页、AR2018 第 316 页、AR2019 第 224 页、AR2020 第 206 页、AR2021 第 192 页、AR2022 第 202 页,子公司清单)。
二、集团损益($'000)
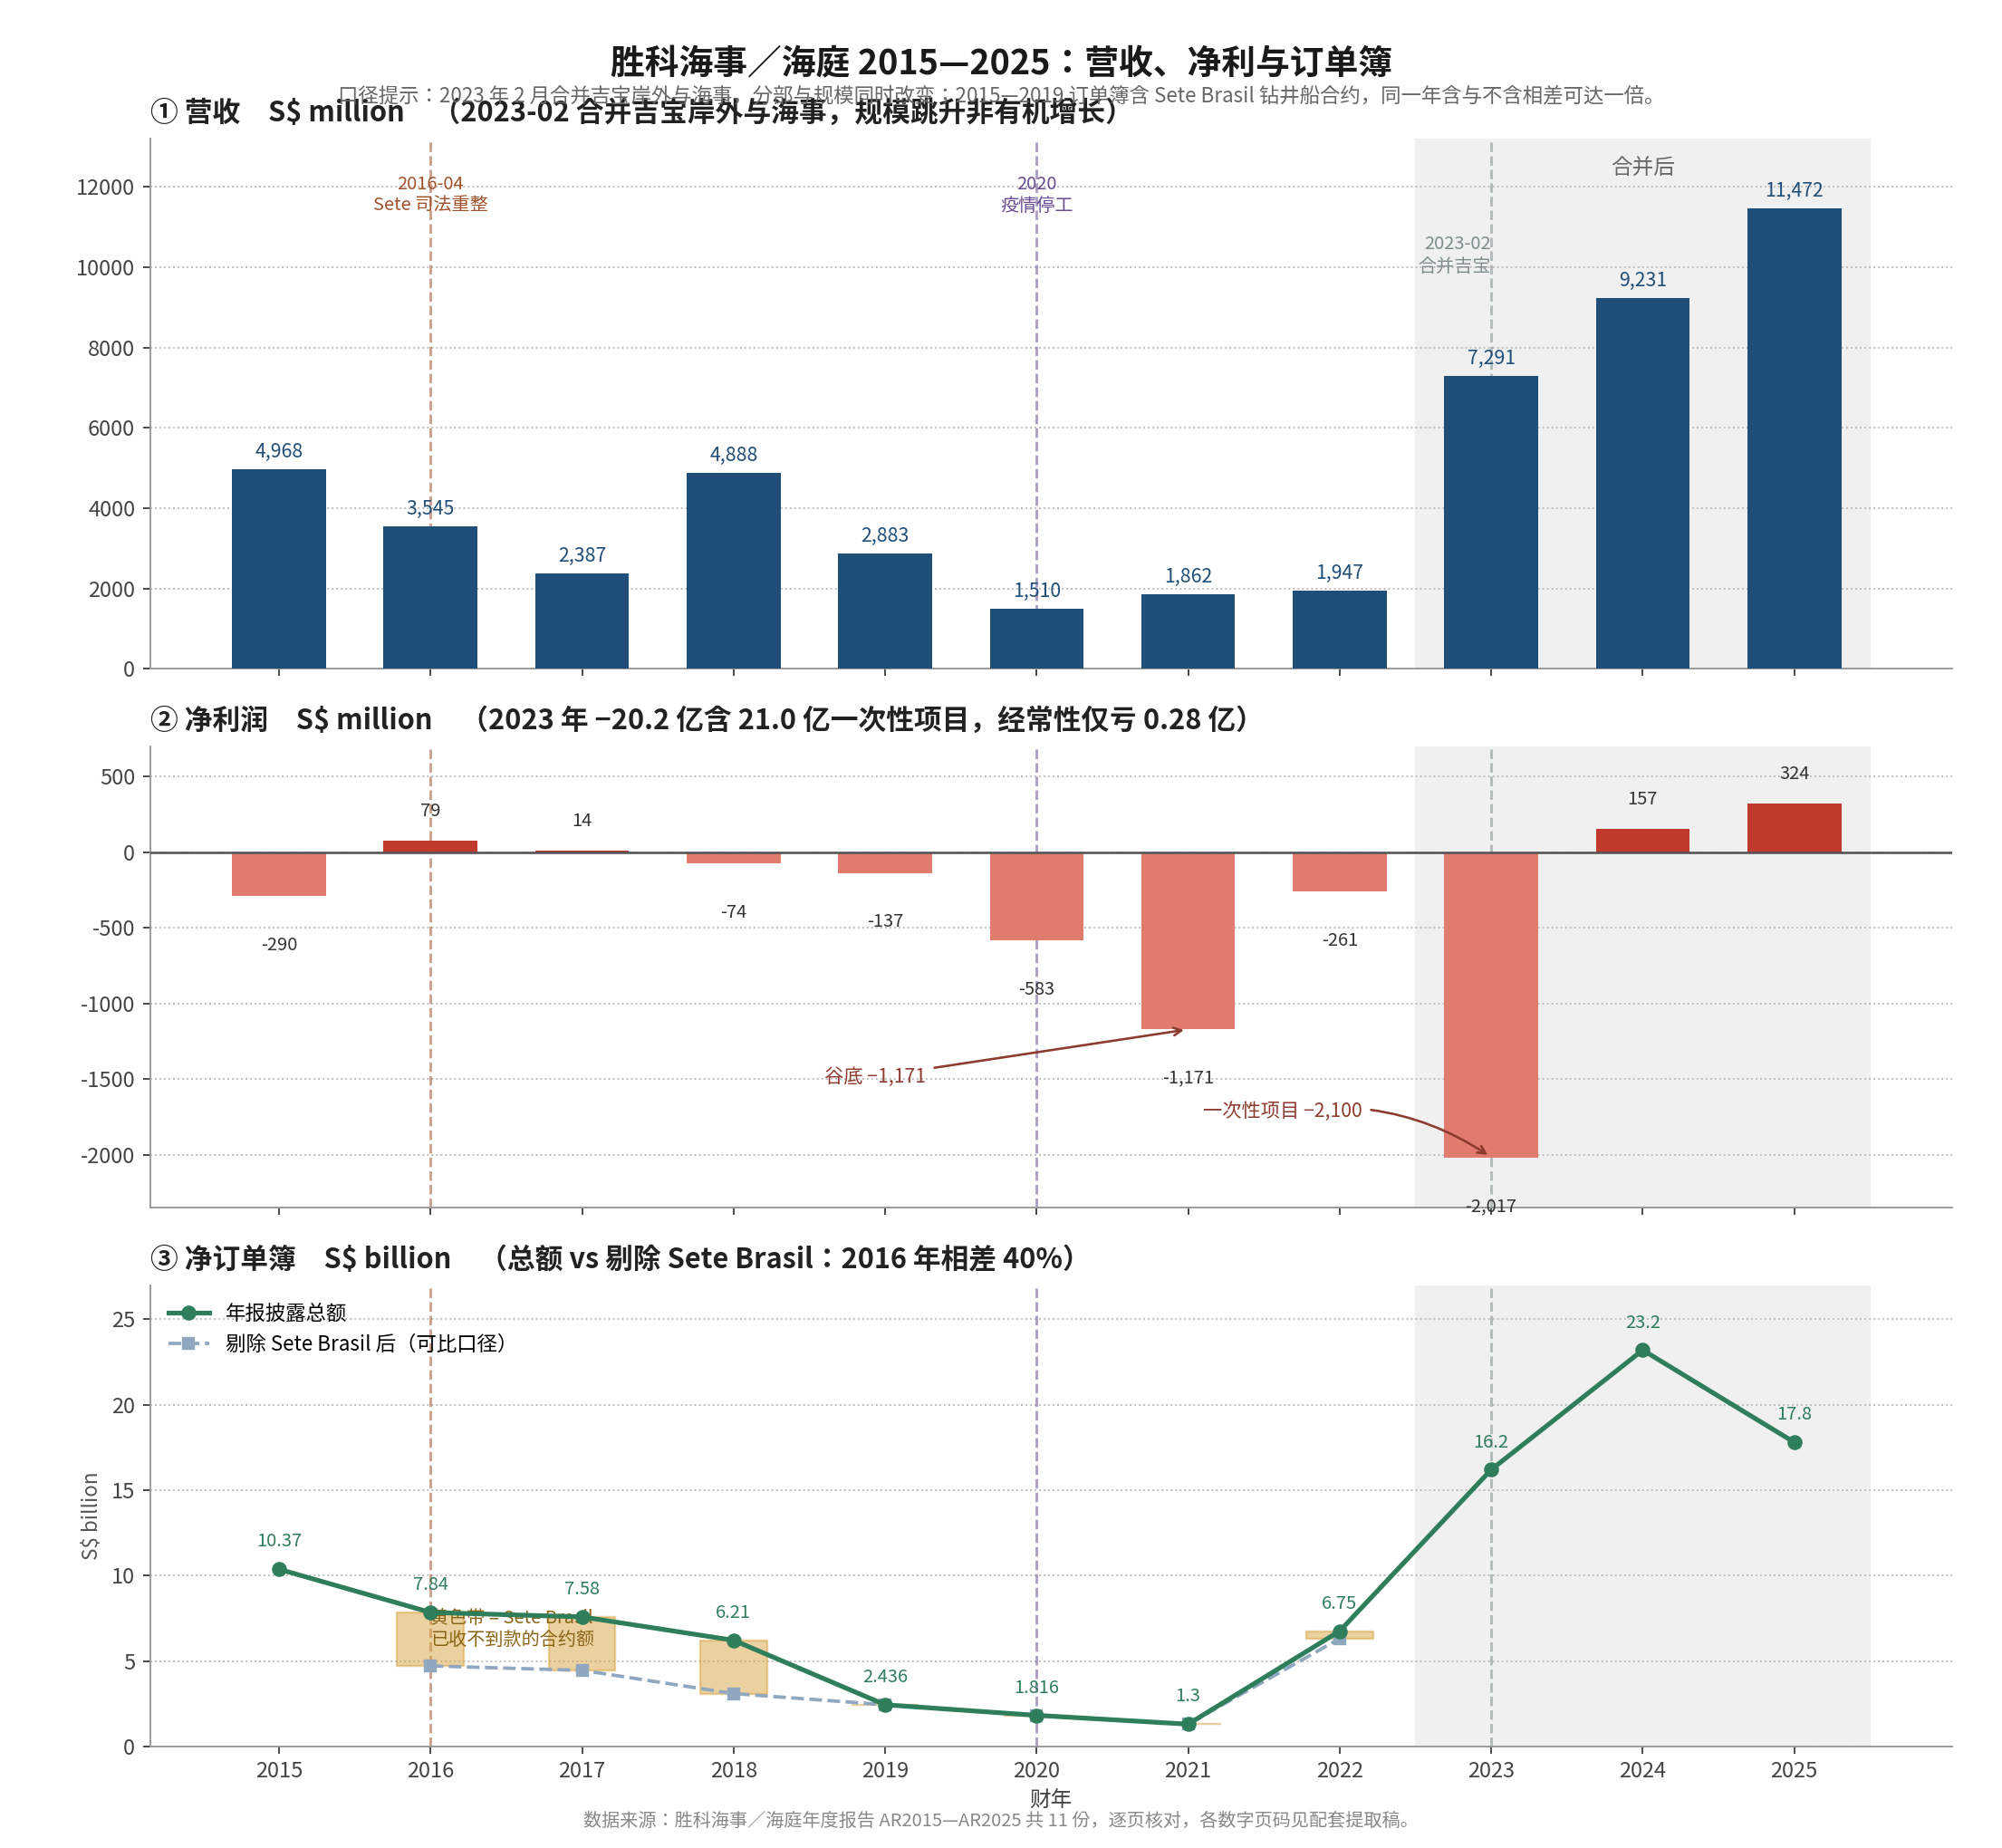
| 年度 | 营业额 | EBITDA | 经营损益 | 净利/净亏 |
|---|---|---|---|---|
| 2015 | 4,968,132 | −18,253 | −149,991 | −289,672 |
| 2016 | 3,544,816 | 384,251 | 225,306 | +78,777 |
| 2017 | 2,387,354 *(见注)* | 213,369 | 20,453 | +14,076 *(见注)* |
| 2018 | 4,887,866 | 143,123 | −52,323 | −74,131 |
| 2019 | 2,882,560 | 104,000** | −138,790 | −137,174 |
| 2020 | 1,510,280 | −380,000** | −581,545 | −582,510 |
| 2021 | 1,862,215 | −1,027,534 | −1,224,115 | −1,170,558 |
| 2022 | 1,947,195 | −6,634 | −206,444 | −261,141 |
2017 年有两个数,这不是笔误。
AR2017 报 2,387,354、EBITDA 213,369、净利 14,076;AR2018 把 2017 重述为 3,034,767、EBITDA 498,626、净利 260,183,并在表格中标注 2017#,脚注说明:
「2017 年财务数据按 SFRS(I) 编制后用于与 2018 年比较,在表格与图表中标记为 2017#。」
(AR2018 第 33 页)重述原因是新加坡 2018 年全面采用 SFRS(I)(与 IFRS 趋同),比较期须按新准则重编。引用 2017 年必须说明用哪一版,否则同一指标出现两个数会被误认为数据错误。
重述幅度极大:EBITDA 从 2.13 亿变为 4.99 亿(2.3 倍),净利从 1,408 万变为 2.60 亿(18 倍)。后续年报的五年图表里,2017 年一律采用 重述后 数值(如 AR2020 第 28 页 EBITDA 序列 2016—2020 为 384/499/143/104/−380)—— 即新旧两套数在年报内部并存,看图表和看当年年报会得出不同结论。
**带 \*\* 的 EBITDA 取自图表数据行(四舍五入到百万位)**,其余为报表精确值。
2015 年也是两个数,但性质与 2017 不同
AR2015 第 34 页同一张摘要页上并排列了两组数:
| 减值/拨备前 | 报表口径 | |
|---|---|---|
| 营业额 | 5,134 | 4,968 |
| EBITDA | 591 | −18 |
| 经营损益 | 459 | −150 |
| 净利/净亏 | 384 | −290 |
原因:当年计提 6.09 亿新元存货与在制品减值及钻井平台亏损拨备(其中 Sete Brasil 项目 3.29 亿),
另加 1.92 亿联营/合营亏损份额与可供出售金融资产减值。
五年表把这两列并列标为 2015 与 2015*(AR2015 第 35 页)——这是两种口径同页并列,不是重述。
引用 2015 年必须说明是「拨备前」还是「报表口径」,否则 384 与 −290 看着像互相矛盾。
(对比:2017 年的两套数是跨年报重述,见上节。)
三、分部营业额($ million)
| 年度 | Rig Building | Floaters | Repairs & Upgrades |
|---|---|---|---|
| 2015 | 2,428 | 891 | 557 |
| 2016 | 1,049 | 838 | 460 |
| 2017 | 1,073 | 644 | 499 |
| 2018 | 3,086 | 1,061 | 476 |
| 2019 | 822 | 1,247 | 605 |
| 2020 | 156–158 | 517 | 425 |
| 2021 | 160 | 643 | 396 |
| 2022 | 173 | 900 | 506 |
出处:AR2015 第 47 页、AR2019 第 38–39 页、AR2020 第 33–34 页、AR2021 第 32–33 页、AR2022 第 32、35 页(图表下方数据行)。
交叉验证(2015):Rig Building 2,428 + Floaters 891 = 3,319,与 AR2015 第 19 页正文「Rigs & Floaters 营收 33.2 亿」吻合(尾差为四舍五入)。分部表与正文可互证。
2015 年营收结构(AR2015 第 47 页):Rigs & Floaters 67%、Offshore Platforms 20%、Repairs & Upgrades 11%、其他 2%。2014 年为 72%/16%/11%/1%。
2014 年另两个分部(AR2015 第 19、47 页):Rigs & Floaters 4.21 billion(→2015 年 3.32 billion,降 21%)、Offshore Platforms 925(→2015 年 1,017)、Repairs & Upgrades 622(→2015 年 557)。
注:2015 年 Rig Building 2,428 + Floaters 891 = 3,319 ≈ 正文的 33.2 亿;而 2014 年只在正文出现 Rigs & Floaters 合计数(42.1 亿),无 2014 年的两细分拆数,故表中 2014 行不填拆分数。
2020 年 Rig Building 有 156 与 158 两个值:AR2020 第 33 页图表写 158,AR2021 第 32 页比较期写 156。属跨年度轻微重述,非抄录错误。
另有两个分部未列全:Offshore Platforms 与 Specialised Shipbuilding 在部分年份图表中未以数据行形式给出,仅正文散述(如「Specialised Shipbuilding 2021 年营收 S$33 million,2020 年为 S$56 million」,AR2021 第 34 页)。此处不拼凑。
四、净订单簿(Net Order Book)
| 时点 | 净订单簿 | 备注 |
|---|---|---|
| 2015 末 | $10.37 billion | 交付排至 2020 年;约 20 亿为后置付款钻井平台,平均预付款近 30%(AR2015 第 22 页) |
| 2016 末 | $7.84 billion | 含 Sete Brasil 钻井船;剔除后约 $4.7 billion |
| 2017 末 | $4.45 billion | 剔除 Sete Brasil 钻井船(AR2017 第 46 页脚注) |
| 2018 末 | $6.21 billion | 含 Sete Brasil;剔除后 $3.09 billion(AR2018 第 48 页) |
| 2019 末 | $2.436 billion | 剔除 Sete Brasil(AR2019 第 45 页) |
| 2020 末 | $1.816 billion | = 在执行 $1.51 billion + 修船改装 $0.31 billion(AR2020 第 38 页) |
| 2021 末 | S$1.30 billion | AR2021 第 37 页 |
| 2022 末 | S$6.75 billion | = 在执行项目 6.31 + 修船改装 0.44;其中可再生风能及清洁方案约 S$2.5 billion,占 37%(AR2022 第 41 页) |
2016—2019 年的口径不一致,不能直接连成一条曲线。 2016、2018 含 Sete Brasil 钻井船合约,2017、2019 明确剔除,2020 起改用「在执行 + 修船」口径。同一年(2018)含与不含相差一倍(6.21 vs 3.09)。单看「订单簿从 78 亿掉到 18 亿」会夸大下滑,因为起点和终点不是同一把尺子。
图表数据行另给出一组序列(AR2020 第 38 页):2016 4,709 / 2017 5,225 / 2018 3,088 / 2019 2,436 / 2020 1,816($ million)—— 这是剔除 Sete Brasil 后的可比口径,与上表正文数并存。AR2019 第 45 页同一图表对 2017 年写 5,255,与 AR2020 的 5,225 差 30,属重述。
五、修船量(Repairs & Upgrades 作业量)
| 年度 | 艘数 | 原文 | 页 |
|---|---|---|---|
| 2014 | 439 | 「compared with 439 in FY2014」 | AR2015 p22 |
| 2015 | 453 | 「the Group repaired and upgraded a total of 453 vessels in FY2015, compared with 439 in FY2014」 | AR2015 p22 |
| 2016 | 469 | 「the Group repaired a total of 469 vessels」 | AR2016 p43 |
| 2017 | 390 | 「the Group repaired a total of 390 vessels compared with 469 vessels」 | AR2017 p43 |
| 2018 | 296 | 「296 SHIP REPAIR AND UPGRADE PROJECTS」 | AR2018 p6 |
| 2019 | 280 | 「It serviced 280 vessels with an average per-vessel revenue of $2…」 | AR2019 p43 |
| 2020 | 146 | 「Revenue was recognised from 146 vessels in FY2020 including floating storage and…」 | AR2020 p32 |
| 2021 | 144 | 「some 144 vessels requiring repair, upgrade and maintenance」 | AR2021 p73 |
| 2022 | 221 | 「the Group serviced a total of 221 vessels, a 53% increase from 144 vessels」 | AR2022 p35 |
2018 年的 296 是「项目数」不是「艘数」(原文用 projects),与其余各年口径不同,不可直接比较。
2022 年报给出的 221/144(+53%)与 2021 年报的 144 互相印证,可信度较高。
六、裕廊在年报里真正可查的东西:巴西船厂 EJA
前面说「没有裕廊的独立财务数据」,但有一个例外,而且它比新加坡裕廊本人更接近你要找的东西。
Estaleiro Jurong Aracruz Ltda(EJA)是裕廊船厂的全资子公司,不是胜科海事直接持有。
子公司表的结构是分层的:
Jurong Shipyard Pte Ltd(新加坡,100%)
→Subsidiaries of Jurong Shipyard Pte Ltd
→Estaleiro Jurong Aracruz Ltda(巴西,100%)
(AR2015 第 257 页、AR2016 第 274 页、AR2018 第 316 页、AR2020 第 206 页、AR2022 第 202 页)
也即:裕廊在巴西的厂是裕廊船厂自己投的,胜科海事是间接控股。 这解释了为什么巴西船厂名字里带 Jurong。
EJA 的规模与建设(AR2015 第 32 页)
- 83 公顷,海岸线 1.6 公里
- 设施:仓库、机电车间、船体车间(含涂装、打砂、预处理、分段装配能力)
- 预计 2016 年建成;办公楼 2015 年已启用
- 首个项目:为巴西盐下层勘探造的钻井船 NS Arpoador,居住区在新加坡完成制作与装配
- 同期做 Petrobras FPSO P-68 与 P-71 的八个模块
这段是文字描述,不是数字序列。年报里没有 EJA 的营收、利润或交付量——原因与新加坡裕廊相同:核算层级不是法人实体。但至少可以确认「裕廊体系包含一个巴西船厂,83 公顷」这个事实。
EJA 后来的两件事(均在年报「或有负债」注内)
- 选举诉讼:巴西公共检察官 2015 年在 Aracruz 选举法院起诉 EJA,指其 2014 年政治捐款 175 万雷亚尔(约 47 万新元)超法定上限。2021 年 6 月地方法院判罚 857 万雷亚尔(约 233 万新元),EJA 否认并上诉至高等选举法院(AR2022 第 194–195 页)
- 仲裁:2021-12-24,裕廊船厂(JSPL)收到某设备供应商就四份合同提起的四宗仲裁,索赔约 7,600 万美元(约 1.03 亿新元),JSPL 主张合同已有效中止或终止并抗辩(AR2022 第 195 页)
七、Sete Brasil:一条贯穿八份年报的风险线
如果只从营收看,胜科海事 2015—2022 是「下滑—谷底—回升」。但真正的因果链在 Sete Brasil。
事件年表(逐条有出处)
| 时间 | 事件 | 出处 |
|---|---|---|
| 2012 | 与 Sete Brasil 签 7 艘钻井船合同,合同额 US$5.6 billion | AR2017 p11 |
| 至 2014-11 | 累计收到进度款约 US$2.70 billion | AR2016 p21、AR2017 p11 |
| 2014-11 | Sete Brasil 停止付款 | AR2016 p21 |
| 2015 | 计提 3.29 亿新元拨备(另 2.80 亿为其他钻井平台项目) | AR2015 p34、p46 |
| 2015 | 停止全部钻井船建造,转为保护在制品价值 | AR2016 p21 |
| 2016-04-29 | Sete Brasil 申请司法重整(judicial restructuring),向巴西法院提交重整计划 | AR2016 p21、AR2017 p11 |
| 2017-10 | 向 Borr Drilling 出售 9 座 Pacific Class 400 自升式平台,约 US$1.3 billion + 基于增值的浮动费,首付 US$500 million | AR2017 p11 |
| 2018-03 | 媒体报道 Sete Brasil 与 Petrobras 达成初步协议,Petrobras 租用 4 座钻井平台 | AR2017 p11 |
| 2018-11 | Sete Brasil 司法重整计划获债权人批准 | AR2018 p12 |
| 2019-10 | 宣布与 Sete Brasil 全面最终和解(full and final settlement),涵盖 7 份合同全部索赔 | AR2019 p13 |
| 2019 | 依和解:保留 5 艘所有权;剩余 2 艘(处于较后建造阶段)按已收款比例在双方间分配;同时终止仲裁 | AR2019 p13 |
| 2020—2022 | Sete Brasil 仅出现在「或有负债」注中,涉 2012 年合同的腐败与洗钱刑事案(与 EJA 相关),不再影响经营 | AR2020 p211、AR2021 p200、AR2022 p209 |
为什么这条线比营收曲线更有解释力
1. 订单簿的「双轨」现象根源在这里。
2016 年末订单簿 78.4 亿,剔除 Sete Brasil 后只有 47.1 亿;2017 年末 75.8 亿,剔除后 44.5 亿;2018 年末 62.1 亿,剔除后 30.9 亿。同期年报脚注给出的 Sete Brasil 合同价值:2016 31 亿、2017 31.3 亿。这 31 亿是账面挂着、但已经收不到钱的东西——它占 2016 年末订单簿的 40%。
2. 减值的时间点与幅度。
2015 年一次计提 3.29 亿(Sete Brasil 部分),当年报表口径净亏 2.90 亿;若剔除拨备则为净利 3.84 亿。换句话说,2015 年这家公司经营上还是赚的,亏的全部来自这一个客户。
3. 后续年报的表述变化本身就是信号。
Sete Brasil 在年报中的出现次数:2015 年 4 次 → 2016 年 12 次 → 2017 年 13 次 → 2018 年 7 次 → 2019 年 6 次 → 2020 年起每年 1 次。2020 年之后只剩法律附注里的一段刑事案陈述,经营层面已完全出清。
这条线的口径限制
- 3.29 亿拨备是否「够」,是管理层判断,年报反复用「remain adequate under the present circumstances」,不是审计结论
- 和解的具体金额未在年报披露——只写了「保留 5 艘所有权、2 艘按付款比例分配」,没有对价数字。任何「和解收回 X 亿」的说法在年报里找不到支撑
- 2015 年的 3.29 亿与后来的和解不是同一件事:前者是会计拨备,后者是法律安排,不能相减求「最终损失」
八、合并吉宝之后(2023—2025):口径全变了
2023 年 2 月 28 日,与吉宝岸外与海事(Keppel Offshore & Marine,现 Seatrium Offshore & Marine Limited)合并完成。
这不只是规模变化,分部口径也跟着换了:
- 旧(2015—2022):Rigs & Floaters / Repairs & Upgrades / Offshore Platforms / Specialised Shipbuilding
- 新(2023 起):Floating Solutions / Fixed Solutions / Repairs & Upgrades
两套分部不能对接。 旧的「Rig Building」在新口径里被拆进了 Floating Solutions,没有一一映射的对应关系。
集团损益(S$'000)
| 年度 | 营收 | EBITDA | 经营损益 | 净利/净亏 |
|---|---|---|---|---|
| 2023 | 7,291,488 | 236,363 | −1,572,649 | −2,016,717 |
| 2024 | 9,230,702 | 627,000* | 212,452 | +156,838 |
| 2025 | 11,471,675 | 837,000* | 513,510 | +323,621 |
\* 2024、2025 的 EBITDA 取自摘要图表(S$627M、S$837M);其余为报表精确值。
2023 年净亏 20.2 亿,是区间内最大亏损,但性质与 2020—2021 不同:当年 Exceptional Items 高达 21.0 亿
(含减值、亏损合同拨备、法律与公司索赔、合并费用),剔除后的经常性净亏只有 2,800 万(AR2023 p24)。
换句话说:2023 年的巨亏是合并带来的会计清洗,不是经营恶化。 同口径下 2023 年经常性 EBITDA 为 6.28 亿,已回到 2019 年水平之上。
分部营收(S$ million)
| 年度 | Floating Solutions | Fixed Solutions | Repairs & Upgrades |
|---|---|---|---|
| 2022 | 1,097 | 283 | 506 |
| 2023 | 5,028 | 1,064 | 1,035 |
出处:AR2023 第 24、25 页。2024、2025 年报未以数据行给出这两个分部的完整序列,只见于正文与图表 → 不拼凑。
2023 年营收结构:Floating Solutions 69%、Repairs & Upgrades 15%、Fixed Solutions 14%、其他 2%(AR2023 p24)。
净订单簿(S$ billion)
| 时点 | 净订单簿 | 项目数 | 交付排至 | 可再生/清洁占比 |
|---|---|---|---|---|
| 2022 末 | 6.75(在执行部分 6.31) | — | — | 约 37% |
| 2023 末 | 16.2 | 27 | 2030 | 39% |
| 2024 末 | 23.2 | — | — | 34% |
| 2025 末 | 17.8 | 24 | 2033 | 40% |
2022 年末的 6.75 与 6.31 不是两个数,是一个数的两个口径。
AR2022 第 41 页原文:「The Group had a net order book of S$6.75 billion as at end-December 2022.
This consists of S$6.31 billion of projects under execution (with a total original contract sum of S$7.07 billion)
and S$0.44 billion of ongoing Repairs & Upgrades projects.」
即 6.31 + 0.44 = 6.75。而 AR2023 第 31 页的柱状图对 FY2022 标 6,314,
对比的是只含在执行项目的口径,所以看起来「少了 4 亿」。
引用时必须说明是否含修船改装,否则 6.75 与 6.31 会被误认为数据对不上。
(另:原始合同总额 7.07 亿新元高于在执行净值 6.31,差额为已确认收入部分。)
订购簿的“毛值 vs 净值”陷阱在同一页就有一个示例:2030 及以后那个 4 个项目,毛值 110.88 亿、净值 84.99 亿,
差 25.89 亿;而 2026 年 9 个项目毛值 58.07 亿、净值只有 3.76 亿,差 93.5%。
原因是 2026 年那批已接近完工、收入已大部分确认。把毛值当在手订单会严重高估。
2023 → 2024 → 2025 的 16.2 → 23.2 → 17.8 不是「订单流失」。
这是交付周期:2025 年交付了 >S$4B 的项目(AR2025 p14),订单簿自然回落,
但同期新接订单与新签项目使交付排期从 2030 年拉长到 2033 年。看订单簿不看交付排期,会把执行误读为萎缩。
2025 年末订单簿结构(AR2025 p15):
| 交付年 | 项目数 | 毛值 | 净值 |
|---|---|---|---|
| 2026 | 9 | 5,807 | 376 |
| 2027 | 6 | 9,808 | 2,685 |
| 2028 | 3 | 5,786 | 2,606 |
| 2029 | 2 | 7,076 | 3,675 |
| 2030 及以后 | 4 | 11,088 | 8,499 |
| 合计 | 24 | 39,565 | 17,841 |
毛值 395.7 亿与净值 178.4 亿相差 217 亿,因为「净」已扣除未确认的合资分成、未签约选项等。
引用时必须说明用哪一个,两者相差一倍以上。
修船量
| 年度 | 数量 | 原文≠单位 | 页 |
|---|---|---|---|
| 2023 | 291 | 「completed 291 Repairs & Upgrades projects」 | AR2023 p25 |
| 2024 | 231 | 「completed and worked on 231 repairs and upgrades projects」 | AR2024 p46 |
| 2025 | 185 | 「delivered 185 repair and upgrade projects」 | AR2025 p23 |
2023 年起口径从「艘」改成了「项目」,与 2016—2022 的艘数序列 不可直接连接。
另:2023 年 291 个项目中含 46 个低碳项目;2024 年 231 个中含 49 个低碳/节能改装。
2025 年首次给出中期目标(AR2025 p22)
| 指标 | FY2025 实际 | FY2028 目标 |
|---|---|---|
| 营收 | S$11.5B | S$10–12B |
| EBITDA | S$837M | ≥S$1.0B |
| ROE | 4.9% | ≥8% |
| 毛利率 | 7.4% | 中十几(mid-teens) |
这是全区间首次出现「公司自己给的量化目标」,可作为后续核验基准。
九、可直接引用的关键节点
- - 2015:营业额 49.7 亿(报表口径),净亏 2.90 亿;拨备前净利 3.84 亿;订单簿 103.7 亿为区间峰值;当年新接订单 31.7 亿
- 2016:营业额 35.4 亿新元,净利 7,878 万;Rigs & Floaters 占集团营收 53%(AR2016 p38 图示)
- 2018:营业额反弹至 48.9 亿,但经营转亏 5,232 万,净亏 7,413 万(SFRS(I) 首次适用年)
- 2020:净亏 5.83 亿,主因疫情停工与减值;同年 9 月完成 21 亿新元供股
- 2021:净亏 11.7 亿,为区间内最差;订单簿降至 S$1.30 billion 谷底
- 2022:净亏收窄 78% 至 2.61 亿;全年新合约逾 S$70 亿;订单簿回升至 S$6.75 billion
- 2023-04:更名为 Seatrium(海庭),代码 S51 → 5E2
十、这份提取没做到的事(须诚实标注)
- 没有裕廊船厂的独立财务数据 —— 年报不按船厂核算,该数据在公开披露中不存在
- 没有 2014 年及以前 —— AR2015 是该站年报的下限。已实测:
/misc/agm/2016/AR_2015.pdf、Sembcorp-Marine-AR2015.pdf、ar2015.pdf三种命名均返回 404(236 字节);页面中 2010—2014 出现的字样全部是股东通函(Circular),不是年报。公告索引内年报类记录共 11 条(AR2015—AR2025),最早一条 2016-03-23 即 AR2015 - Offshore Platforms / Specialised Shipbuilding 分部序列不完整 —— 部分年份仅有正文散述
- 订单簿口径跨年不统一 —— 已在第四节列明,未强行拉平
- 未核对原始 PDF 版式 —— 全部数据取自 PDF 文本层,表格列对齐可能有个别串行;关键数字建议按上表页码回原 PDF 复核
- EJA 无独立财务数据 —— 与新加坡裕廊同理,年报不按法人实体核算;只有面积、设施、项目名,没有营收
- Sete Brasil 和解对价未披露 —— 只有「保留 5 艘、2 艘按比例分」的结构性描述;不要推测金额
- 2023 年起分部口径与之前不可对接 —— Floating/Fixed Solutions 无法映射回 Rigs & Floaters;跨 2022/2023 画连续曲线是错的
- 订单簿十年图未能可靠拆数 —— AR2024 第 47 页有一张 2015—2024 的十年图(可见 5.1、6.4、6.8、10.5、11.5、11.5、16.2、17.8、19.4、23.2),但文本层输出的数值与年份无法可靠配对,故不写入表格;需看图请回原 PDF 第 47 页
*提取日期:2026-11-03。页码为 PDF 物理页序,与年报印刷页码可能相差 4 页左右(前附页)。*