船舶海工观察
一、事件本身
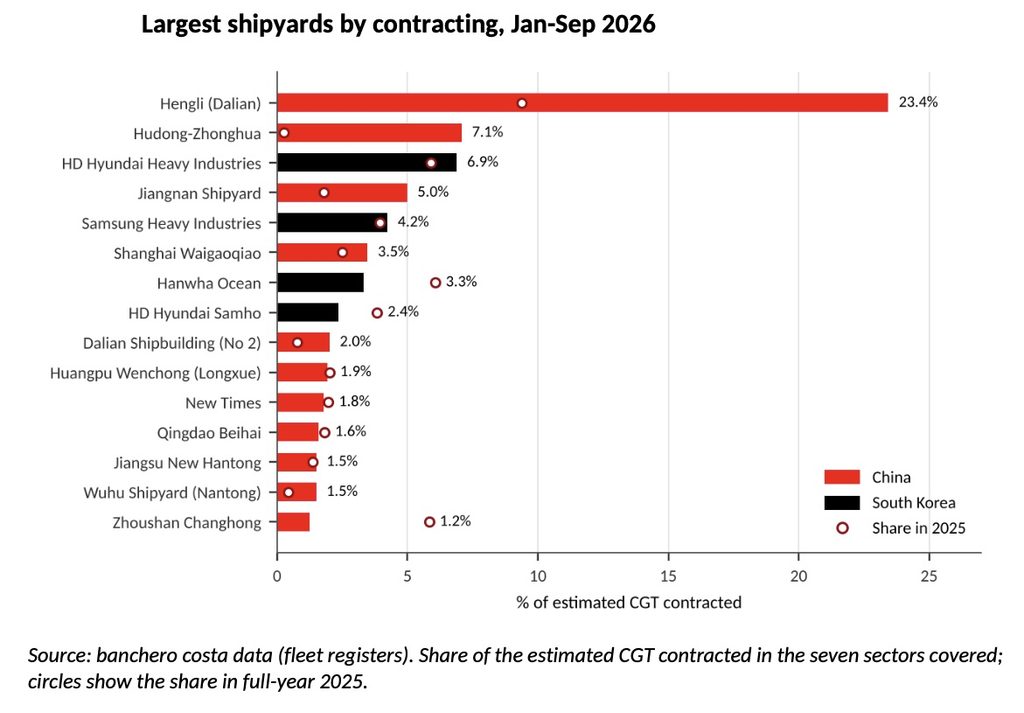
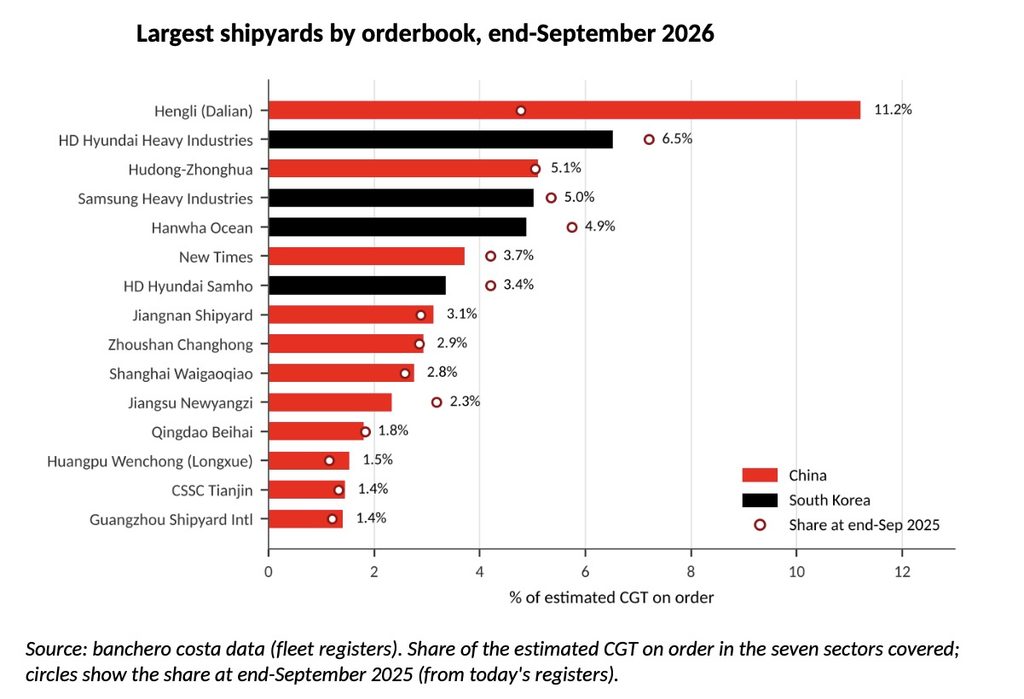
2026 年 1–9 月,恒力重工承接新船 276 艘。按 CGT(修正总吨)计,占全球七大商船板块新签合同的 23.4%——几乎是第二名沪东中华(7.1%)的三倍半。一年前它排第五,份额 4.8%。手持订单同期升至 485 艘,占全球按 CGT 的 11.2%,单体船厂第一。276 艘的构成是集装箱船 117 艘、原油船 100 艘、散货船 39 艘(来源:Splash247,引 Banchero Costa)。
这是该船厂四年内的第二次身份转换:2022 年接手破产的原 STX 大连,2024 年交 4 艘,2025 年 17 艘,今年前九个月已交 62 艘。Splash247 的原话是"从死里被拉回来"(brought back from the dead)。
这组数字不是孤证。恒力重工的上市主体松发股份(603268.SH)半年报披露,2026 年上半年新承接船舶订单 207 艘,已远超 2025 年全年承揽的 115 艘;同期交付 40 艘,交船计划排至 2030 年(来源:松发股份 2026 年半年度报告,巨潮资讯网)。两份材料数的是同一件事,只是窗口不同——Banchero Costa 数到 9 月末,公司数到 6 月末。按此推算,第三季度单季接单约 69 艘、交付约 22 艘,与榜单口径不冲突。
二、为什么现在发生
船东下单买的是未来的船台。没有产能就没有报价资格,所以爬坡速度是这轮接单的前提——62 艘的实际交付,是 276 艘新合同的底气。
撑住产能的是钱和设备。恒力投入 135 亿元人民币(约 19 亿美元)扩产,装上两台 2000 吨级、跨度 256 米的龙门吊,属全球最大级别;同时自建船用主机及其他关键设备产能(来源:同上)。对双燃料船而言,主机自制意味着建造节拍不被外部供应链卡住。
需求侧同时开了一道口子。今年按 CGT 计有 32.8% 的新签合同流向新建或复产船厂,绝大多数在中国,恒力拿走其中大部分(来源:同上)。船东愿意把单子交给资历尚浅的船厂,而不是只认老牌——这是周期高位的典型行为。
排期表给出更远的信息:Banchero Costa 的交付计划显示恒力明年应交 99 艘、2028 年 199 艘;按 CGT 计,2028 年它一家占全球七大板块交付量的 12.6%(来源:同上)。
三、谁受益,谁受损
最直接的受益方是母公司。 松发股份 2026 年三季报显示,前三季度营业收入 377.74 亿元、同比增长 221.25%,归母净利润 66.73 亿元、同比增长 424.87%;其中第三季度单季归母净利润 30.64 亿元,已超过 2025 年全年的 26.55 亿元。公司在报表里给出的原因是「手持订单高速增长,船舶开工数量、交付数量较上年同期大幅增加」(来源:松发股份 2026 年第三季度报告、2025 年年度报告,巨潮资讯网)。造船从包袱变成了利润来源。
船东买到的是早期船位。 摩纳哥海事 CEO 论坛油轮专场上,同时掌管 Bruton、Himalaya Shipping 与 OMC Tankers 的 Lars-Christian Svensen 说恒力"席卷了全球市场"(took the world by storm),并称已交付的船"非常出色"(来源:同上)。这是客户口碑,不是排名。
韩系船厂是这一轮的直接受损方。 同一张接单榜上,HD 现代重工 6.9%、三星重工 4.2%、韩华海洋 3.3%,按 CGT 计都远低于恒力。份额此消彼长——恒力一年从 4.8% 涨到 23.4%,涨出来的部分来自同一张榜单上的其他名字。
中国二线船厂的位置没有变好。 手持订单榜上,新时代 3.7%、江南 3.1%、舟山长宏 2.9%,与恒力 11.2% 不在一个量级。恒力的扩张改写了中国船厂内部的排序,不只是中韩之间。
四、分歧在哪
这份统计内部的张力很直白:一边是接单全球第一(23.4%),一边是交付资历极浅(2024 年 4 艘)。两个数字都对,衡量的却不是同一件事——接单榜算已签合同,交付榜要等船开出去才算,两者在 2028 年前不会重合。
Banchero Costa 自己把风险量化了:恒力 2028 年的排产,按 CGT 计约等于它今年前九个月年化产量的 3.5 倍(来源:同上)。同一份数据里的两个侧面,不是矛盾,但指向完全不同的结论。
更大的空白在行业层面。中国船厂计划 2028 年交付散货船与油船 8910 万载重吨,此前年度纪录是 2011 年的 6260 万载重吨;Banchero Costa 预计部分 2027、2028 年订单会推迟到更晚年份(来源:同上)。计划交付量从来不等于实际交付量。这份统计没有回答的是:那 3.5 倍靠什么填。
订单是不是真的?财报里有一个能量化的旁证:截至 2026 年 9 月末,松发股份合同负债 153.12 亿元,比上年度末的 53.54 亿元增长 186%(来源:松发股份 2026 年第三季度报告,巨潮资讯网)。合同负债主要是船东按建造进度预付的款项——订单不是意向书,是已经收进来的钱。这一条支持「接单为真」的一侧;但它同时说明另一件事:钱收进来了,船还得造出来。
五、后续观察
以下是推断,不是已证实的事实。
一个可检验的推断是:恒力的接单份额会在 2027 年见顶,随后回落到 15% 上下,而不是继续升向三成。依据是船东的分散本能——单一船厂吃下全球近四分之一新签合同,任何一家大船东都会主动把订单分给第二、第三家,避免自己的船期被一个船厂的产能波动绑死。23.4% 这个数字本身,就构成回落的理由。
真正的验证点在 2028 年,不在今年。接单能力已被证明,产能爬坡与质量控制还没有——3.5 倍是这家船厂从未跑过的斜率。
证伪信号:(1)2027 年交付若明显低于计划的 99 艘,说明斜率撑不住,份额回落会更快;(2)若 2028 年实际交付接近计划的 199 艘,则"见顶"判断错了,它确实吃得下这个量;(3)造船业务的毛利率。2025 年年报按分行业披露,船舶建造行业毛利率 18.87%,比上年增加 6.62 个百分点(来源:松发股份 2025 年年度报告)。2026 年三季报未按业务分部披露毛利率,这一口径要等年报。若全年能守住这个水平并继续走高,说明议价能力真实存在,而非靠低价抢单;若随交付放量而回落,则「份额靠价格换」的判断成立。
六、接下来看什么
第一,2027 年一季度的交付进度。99 艘是全年计划,一季度能对上一部分,这是最早可验证的节点。
第二,2028 年那 199 艘是否出现公开延期或订单转厂——Banchero Costa 已预告行业性推迟,恒力是否在其中。
第三,松发股份的造船毛利率。接单排名是面子,毛利率是里子,后者决定这轮扩张是良性还是赔本赚吆喝。
说明:本文主锚点为 Splash247 报道(2026-10-30),其数据源为船舶经纪 Banchero Costa。财务与订单侧另引松发股份(603268.SH,恒力重工的上市主体)三份公告:2026 年第三季度报告、2026 年半年度报告、2025 年年度报告(巨潮资讯网),用途是与榜单数据交叉验证,均属发行人自己披露的一手文件。口径提示:接单与交付按「艘」,份额按 CGT,财务按人民币;Banchero Costa 统计窗口为 2026 年 1–9 月,公司公告按会计期间,两者不完全重合处已注明为推算;毛利率为年报分行业直接披露值,非计算所得。
数据来源:松发股份 2026 年第三季度报告
数据来源:松发股份 2026 年半年度报告
数据来源:松发股份 2025 年年度报告
数据来源:Banchero Costa(经 Splash247 刊载)
本文基于公开信息整理,不构成投资建议。